Travail
Un client ne paie pas votre facture : les leviers que vous êtes seul à avoir
Vous êtes micro-entrepreneur, artisan, prestataire, et une facture de 800 à 4 000 € reste impayée. Vous n'êtes pas un particulier qui réclame une dette : la loi vous donne des délais de paiement, des pénalités dues…
7,90 € · PDF + EPUB · 24 pages
Ce que vous y trouverez
Vous êtes micro-entrepreneur, artisan, prestataire, et une facture de 800 à 4 000 € reste impayée. Vous n'êtes pas un particulier qui réclame une dette : la loi vous donne des délais de paiement, des pénalités dues sans rappel et une indemnité de 40 € par facture en retard que presque personne ne réclame. Les mentions qui rendent votre facture solide, la relance qui aboutit, le client public et ses intérêts automatiques, le client en liquidation et vos deux mois pour déclarer, la TVA et le chiffre d'affaires encaissé. Règles vérifiées en novembre 2026, deux fiches à remplir et cinq lettres prêtes à adapter.
Feuilletez l'extrait gratuit
Les premières pages du guide, telles que vous les recevrez. Tournez les pages avec les flèches.
Écouter le début du guide
Lu par la voix de votre téléphone ou de votre ordinateur. Rien n'est envoyé sur internet.
Lire le début du guide en texte
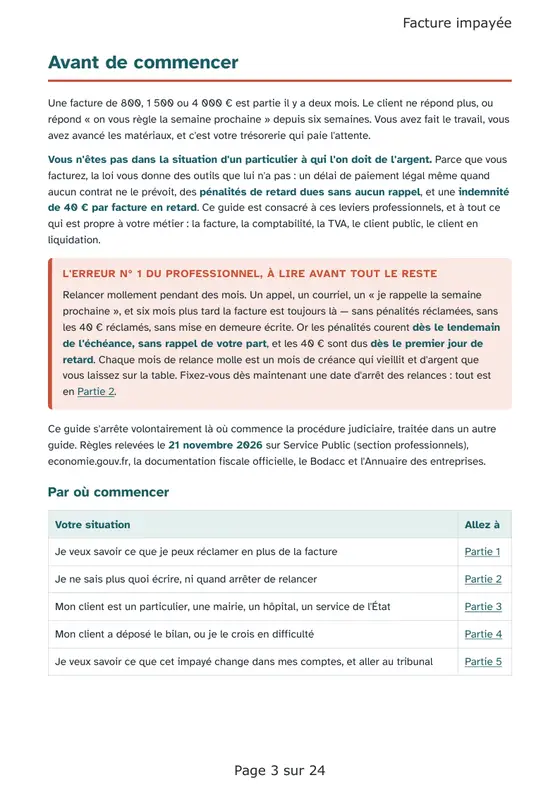
Avant de commencer
Une facture de 800, 1 500 ou 4 000 € est partie il y a deux mois. Le client ne répond plus, ou répond « on vous règle la semaine prochaine » depuis six semaines. Vous avez fait le travail, vous avez avancé les matériaux, et c'est votre trésorerie qui paie l'attente.
Vous n'êtes pas dans la situation d'un particulier à qui l'on doit de l'argent. Parce que vous facturez, la loi vous donne des outils que lui n'a pas : un délai de paiement légal même quand aucun contrat ne le prévoit, des pénalités de retard dues sans aucun rappel, et une indemnité de 40 € par facture en retard. Ce guide est consacré à ces leviers professionnels, et à tout ce qui est propre à votre métier : la facture, la comptabilité, la TVA, le client public, le client en liquidation.
Relancer mollement pendant des mois. Un appel, un courriel, un « je rappelle la semaine prochaine », et six mois plus tard la facture est toujours là — sans pénalités réclamées, sans les 40 € réclamés, sans mise en demeure écrite. Or les pénalités courent dès le lendemain de l'échéance, sans rappel de votre part, et les 40 € sont dus dès le premier jour de retard. Chaque mois de relance molle est un mois de créance qui vieillit et d'argent que vous laissez sur la table. Fixez-vous dès maintenant une date d'arrêt des relances : tout est en Partie 2.
Ce guide s'arrête volontairement là où commence la procédure judiciaire, traitée dans un autre guide. Règles relevées le 21 novembre 2026 sur Service Public (section professionnels), economie.gouv.fr, la documentation fiscale officielle, le Bodacc et l'Annuaire des entreprises.
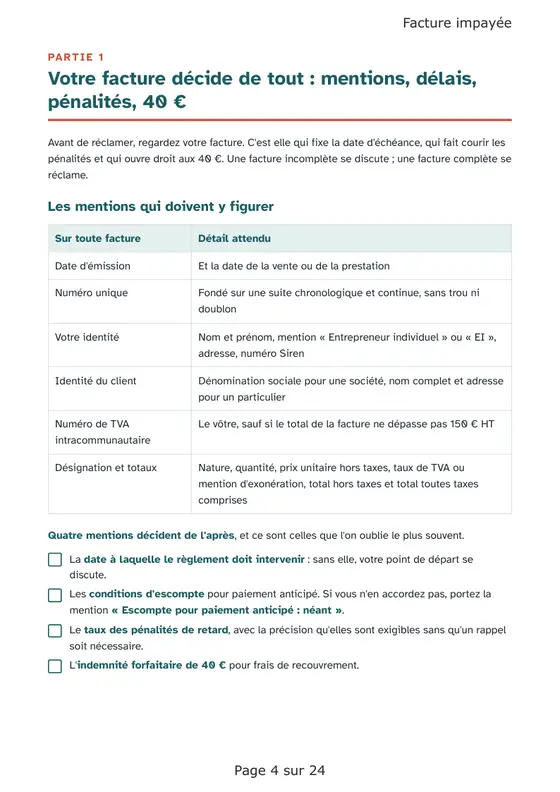
Partie 1. Votre facture décide de tout : mentions, délais, pénalités, 40 €
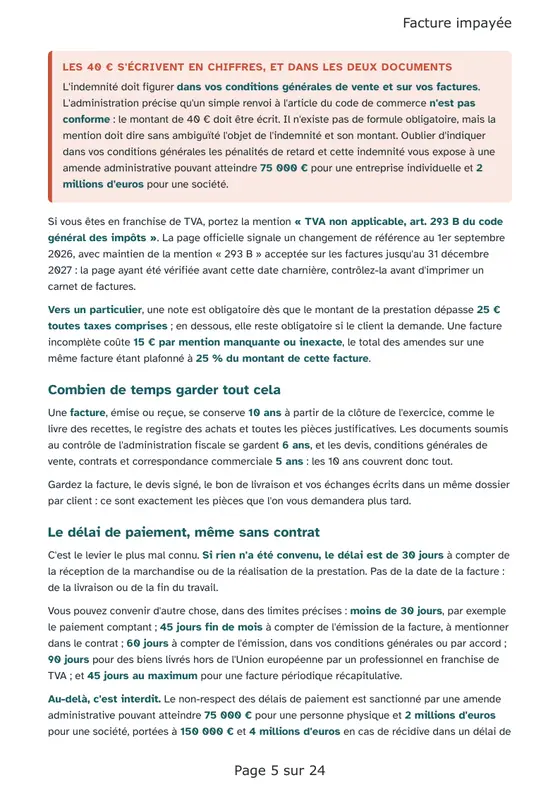
Avant de réclamer, regardez votre facture. C'est elle qui fixe la date d'échéance, qui fait courir les pénalités et qui ouvre droit aux 40 €. Une facture incomplète se discute ; une facture complète se réclame.
Les mentions qui doivent y figurer
Quatre mentions décident de l'après, et ce sont celles que l'on oublie le plus souvent.
- La date à laquelle le règlement doit intervenir : sans elle, votre point de départ se discute.
- Les conditions d'escompte pour paiement anticipé. Si vous n'en accordez pas, portez la mention « Escompte pour paiement anticipé : néant ».
- Le taux des pénalités de retard, avec la précision qu'elles sont exigibles sans qu'un rappel soit nécessaire.
- L'indemnité forfaitaire de 40 € pour frais de recouvrement.
L'indemnité doit figurer dans vos conditions générales de vente et sur vos factures. L'administration précise qu'un simple renvoi à l'article du code de commerce n'est pas conforme : le montant de 40 € doit être écrit. Il n'existe pas de formule obligatoire, mais la mention doit dire sans ambiguïté l'objet de l'indemnité et son montant. Oublier d'indiquer dans vos conditions générales les pénalités de retard et cette indemnité vous expose à une amende administrative pouvant atteindre 75 000 € pour une entreprise individuelle et 2 millions d'euros pour une société.
Si vous êtes en franchise de TVA, portez la mention « TVA non applicable, art. 293 B du code général des impôts ». La page officielle signale un changement de référence au 1er septembre 2026, avec maintien de la mention « 293 B » acceptée sur les factures jusqu'au 31 décembre 2027 : la page ayant été vérifiée avant cette date charnière, contrôlez-la avant d'imprimer un carnet de factures.
Vers un particulier, une note est obligatoire dès que le montant de la prestation dépasse 25 € toutes taxes comprises ; en dessous, elle reste obligatoire si le client la demande. Une facture incomplète coûte 15 € par mention manquante ou inexacte, le total des amendes sur une même facture étant plafonné à 25 % du montant de cette facture.
Combien de temps garder tout cela
Une facture, émise ou reçue, se conserve 10 ans à partir de la clôture de l'exercice, comme le livre des recettes, le registre des achats et toutes les pièces justificatives. Les documents soumis au contrôle de l'administration fiscale se gardent 6 ans, et les devis, conditions générales de vente, contrats et correspondance commerciale 5 ans : les 10 ans couvrent donc tout.
Gardez la facture, le devis signé, le bon de livraison et vos échanges écrits dans un même dossier par client : ce sont exactement les pièces que l'on vous demandera plus tard.
Le délai de paiement, même sans contrat
C'est le levier le plus mal connu. Si rien n'a été convenu, le délai est de 30 jours à compter de la réception de la marchandise ou de la réalisation de la prestation. Pas de la date de la facture : de la livraison ou de la fin du travail.
Vous pouvez convenir d'autre chose, dans des limites précises : moins de 30 jours, par exemple le paiement comptant ; 45 jours fin de mois à compter de l'émission de la facture, à mentionner dans le contrat ; 60 jours à compter de l'émission, dans vos conditions générales ou par accord ; 90 jours pour des biens livrés hors de l'Union européenne par un professionnel en franchise de TVA ; et 45 jours au maximum pour une facture périodique récapitulative.
Au-delà, c'est interdit. Le non-respect des délais de paiement est sanctionné par une amende administrative pouvant atteindre 75 000 € pour une personne physique et 2 millions d'euros pour une société, portées à 150 000 € et 4 millions d'euros en cas de récidive dans un délai de deux ans.
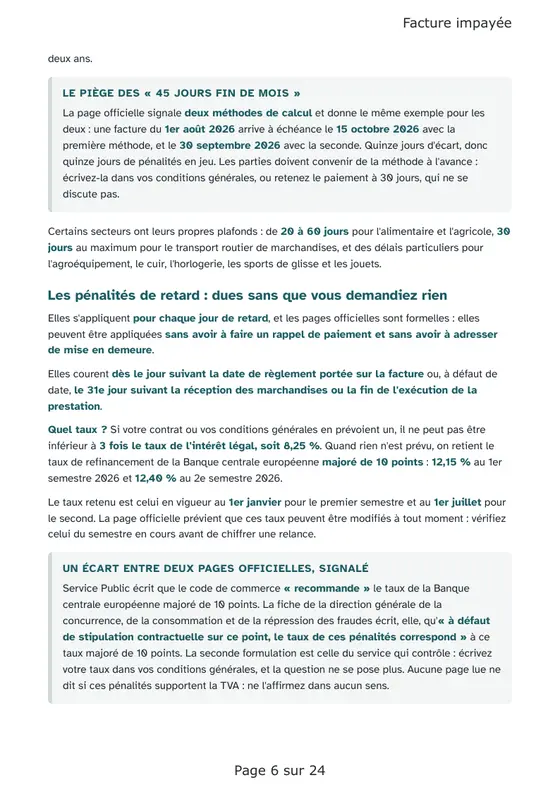
La page officielle signale deux méthodes de calcul et donne le même exemple pour les deux : une facture du 1er août 2026 arrive à échéance le 15 octobre 2026 avec la première méthode, et le 30 septembre 2026 avec la seconde. Quinze jours d'écart, donc quinze jours de pénalités en jeu. Les parties doivent convenir de la méthode à l'avance : écrivez-la dans vos conditions générales, ou retenez le paiement à 30 jours, qui ne se discute pas.
Certains secteurs ont leurs propres plafonds : de 20 à 60 jours pour l'alimentaire et l'agricole, 30 jours au maximum pour le transport routier de marchandises, et des délais particuliers pour l'agroéquipement, le cuir, l'horlogerie, les sports de glisse et les jouets.
Les pénalités de retard : dues sans que vous demandiez rien
Elles s'appliquent pour chaque jour de retard, et les pages officielles sont formelles : elles peuvent être appliquées sans avoir à faire un rappel de paiement et sans avoir à adresser de mise en demeure.
Elles courent dès le jour suivant la date de règlement portée sur la facture ou, à défaut de date, le 31e jour suivant la réception des marchandises ou la fin de l'exécution de la prestation.
Quel taux ? Si votre contrat ou vos conditions générales en prévoient un, il ne peut pas être inférieur à 3 fois le taux de l'intérêt légal, soit 8,25 %. Quand rien n'est prévu, on retient le taux de refinancement de la Banque centrale européenne majoré de 10 points : 12,15 % au 1er semestre 2026 et 12,40 % au 2e semestre 2026.
Le taux retenu est celui en vigueur au 1er janvier pour le premier semestre et au 1er juillet pour le second. La page officielle prévient que ces taux peuvent être modifiés à tout moment : vérifiez celui du semestre en cours avant de chiffrer une relance.
Service Public écrit que le code de commerce « recommande » le taux de la Banque centrale européenne majoré de 10 points. La fiche de la direction générale de la concurrence, de la consommation et de la répression des fraudes écrit, elle, qu'« à défaut de stipulation contractuelle sur ce point, le taux de ces pénalités correspond » à ce taux majoré de 10 points. La seconde formulation est celle du service qui contrôle : écrivez votre taux dans vos conditions générales, et la question ne se pose plus. Aucune page lue ne dit si ces pénalités supportent la TVA : ne l'affirmez dans aucun sens.
L'indemnité de 40 € : le levier que presque personne n'utilise
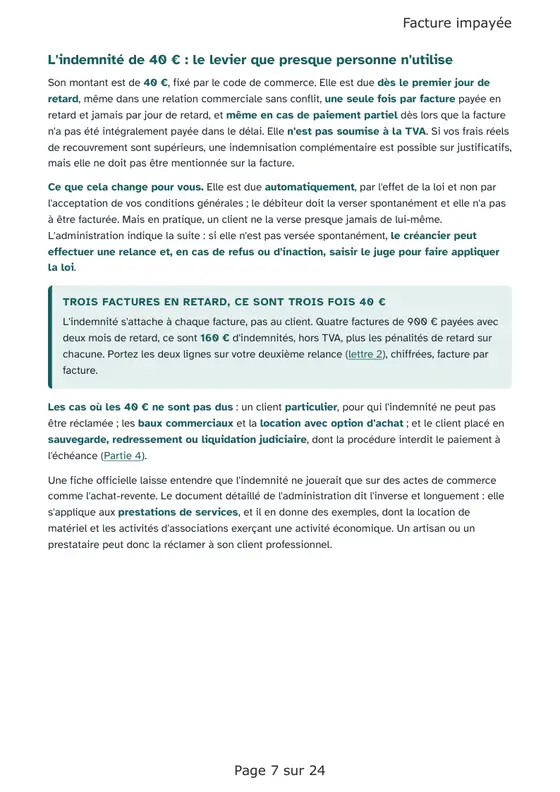
Son montant est de 40 €, fixé par le code de commerce. Elle est due dès le premier jour de retard, même dans une relation commerciale sans conflit, une seule fois par facture payée en retard et jamais par jour de retard, et même en cas de paiement partiel dès lors que la facture n'a pas été intégralement payée dans le délai. Elle n'est pas soumise à la TVA. Si vos frais réels de recouvrement sont supérieurs, une indemnisation complémentaire est possible sur justificatifs, mais elle ne doit pas être mentionnée sur la facture.
Ce que cela change pour vous. Elle est due automatiquement, par l'effet de la loi et non par l'acceptation de vos conditions générales ; le débiteur doit la verser spontanément et elle n'a pas à être facturée. Mais en pratique, un client ne la verse presque jamais de lui-même. L'administration indique la suite : si elle n'est pas versée spontanément, le créancier peut effectuer une relance et, en cas de refus ou d'inaction, saisir le juge pour faire appliquer la loi.
L'indemnité s'attache à chaque facture, pas au client. Quatre factures de 900 € payées avec deux mois de retard, ce sont 160 € d'indemnités, hors TVA, plus les pénalités de retard sur chacune. Portez les deux lignes sur votre deuxième relance (lettre 2), chiffrées, facture par facture.
Les cas où les 40 € ne sont pas dus : un client particulier, pour qui l'indemnité ne peut pas être réclamée ; les baux commerciaux et la location avec option d'achat ; et le client placé en sauvegarde, redressement ou liquidation judiciaire, dont la procédure interdit le paiement à l'échéance (Partie 4).
Une fiche officielle laisse entendre que l'indemnité ne jouerait que sur des actes de commerce comme l'achat-revente. Le document détaillé de l'administration dit l'inverse et longuement : elle s'applique aux prestations de services, et il en donne des exemples, dont la location de matériel et les activités d'associations exerçant une activité économique. Un artisan ou un prestataire peut donc la réclamer à son client professionnel.
La check-list gratuite
Les actions du guide, à cocher au fur et à mesure : à imprimer ou à garder sur votre téléphone. Gratuite, sans e-mail à donner. Voir toutes les check-lists.
Télécharger la check-list (PDF, 2 pages) Imprimer pour quelqu'un
« Imprimer pour quelqu'un » : la même check-list, avec en haut « Pour », « Remis par » et « Pour me joindre » à remplir à la main. Pour un parent, un voisin, une personne que vous accompagnez.
- Les leviers qu'un particulier n'a pas, et que presque personne ne réclame : le délai de paiement légal de 30 jours même sans contrat, les pénalités de retard dues sans aucun rappel de votre part et leur taux du semestre, et l'indemnité forfaitaire de 40 € due pour chaque facture en retard — avec les quatre mentions qui doivent figurer sur votre facture pour que tout cela tienne.
- Relancer dans l'ordre et s'arrêter à temps : l'appel confirmé par écrit, une seule relance simple, la deuxième relance chiffrée (le calcul des pénalités est donné, avec un exemple), la mise en demeure et ses trois formes, puis l'arrêt des relances ; ce qui change avec un client particulier (prescription de deux ans, pas de 40 €) et avec une mairie, un hôpital ou l'État (délais de 30, 50 ou 60 jours, intérêts moratoires versés d'office, médiateur des entreprises gratuit).
- Le client qui dépose le bilan : vérifier gratuitement l'état d'une entreprise, déclarer votre créance au mandataire ou au liquidateur dans les deux mois de la publication au Bodacc, et la porte de sortie si le délai est passé. Puis ce que l'impayé change dans vos comptes (chiffre d'affaires encaissé en micro-entreprise, récupération de la TVA et la mention exacte à porter sur le duplicata), le bon tribunal entre professionnels, et ce qu'il faut changer pour le client suivant. Deux fiches dont un tableau de suivi des impayés, et cinq lettres prêtes à adapter.
Chaque information officielle a été vérifiée sur les sites officiels, notamment service-public.gouv.fr, impots.gouv.fr et le ministère de l'Économie. Toutes les sources sont listées à la fin du guide, avec leurs liens. Mis à jour le 21 novembre 2026.
Écrit en français simple, en gros caractères, avec des cases à cocher et des encadrés « À retenir ».
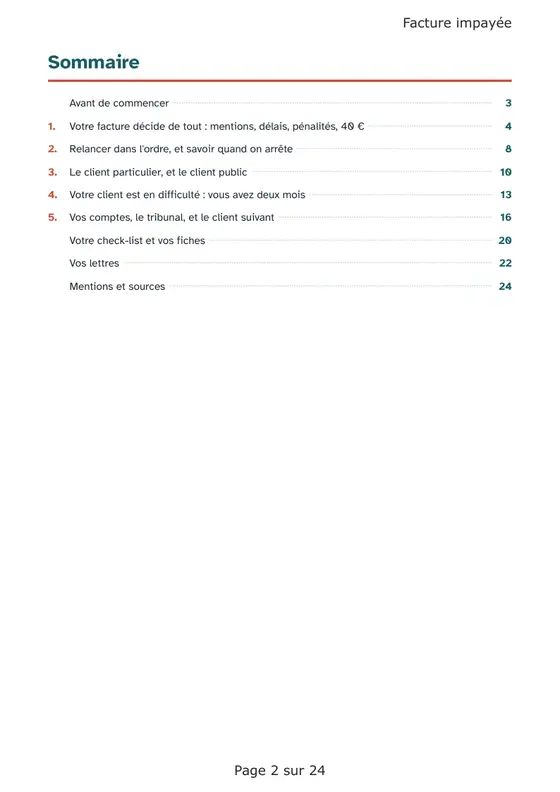
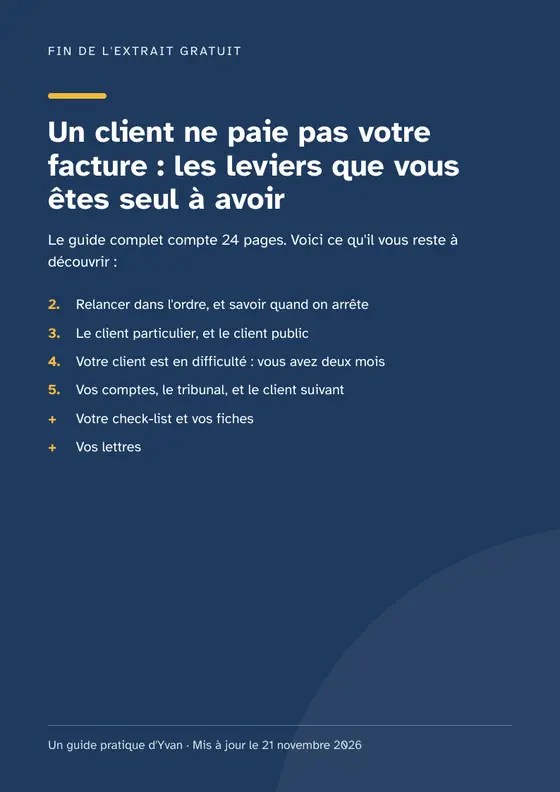
Sommaire
- Votre facture décide de tout : mentions, délais, pénalités, 40 €
- Relancer dans l'ordre, et savoir quand on arrête
- Le client particulier, et le client public
- Votre client est en difficulté : vous avez deux mois
- Vos comptes, le tribunal, et le client suivant
- Votre check-list et vos fiches
- Vos lettres
Ce que vous recevez
- Le guide en PDF, format A4, 24 pages, à lire à l'écran ou à imprimer.
- Le même guide au format EPUB, pour les liseuses et les applications de lecture.
Ce guide ne remplace pas un avocat ou un conseiller. Auteur : Yvan, micro-entreprise, Bastia.
L'auteur
Yvan, micro-entreprise, Bastia (Corse). Chaque guide part des sites officiels, qui sont cités à la fin du guide avec la date de vérification.